C’è una domanda che faccio spesso quando entro in un centro estetico: «Su quale categoria guadagni davvero di più?»
La risposta può arrivare di pancia. Prodotti, perché non occupano la cabina. Trattamenti, perché sono il cuore del lavoro. Macchinari, perché una seduta usa pochi consumabili. Tutte e tre le risposte possono essere giuste. E tutte e tre possono essere sbagliate.
Il margine non si indovina e non si copia da un articolo online. Si calcola sui tuoi acquisti, sul costo del tuo personale, sulle ore di cabina, sulle rate, sui consumabili e sui prezzi che applichi davvero. È un lavoro meno affascinante di una nuova campagna Instagram, ma spesso è il lavoro che evita di riempire l’agenda senza vedere crescere la cassa.
In questa guida ti mostro come mettere in fila i conti di prodotti, trattamenti e macchinari. Non userò una percentuale «buona per tutti», perché non esiste. Userò invece formule semplici ed esempi didattici: sostituisci quei numeri con i tuoi e avrai una base concreta per decidere cosa proporre di più.
Prima distinzione: incasso, margine e utile non sono la stessa cosa
L’incasso è il denaro che entra quando la cliente paga. Il margine di contribuzione è quello che resta dopo aver tolto i costi direttamente legati a quella vendita. L’utile arriva più tardi, dopo aver sottratto anche affitto, amministrazione, software, consulenze, imposte e tutti gli altri costi della struttura.
Se vuoi inquadrare questi tre livelli prima di costruire il foglio di calcolo, trovi un esempio più ampio nella guida su quanto guadagna davvero un centro estetico. Anche lì il punto di partenza resta lo stesso: i numeri del tuo centro, non una media usata come promessa.
Per decidere cosa spingere nel breve periodo, il margine di contribuzione è già una misura molto utile:
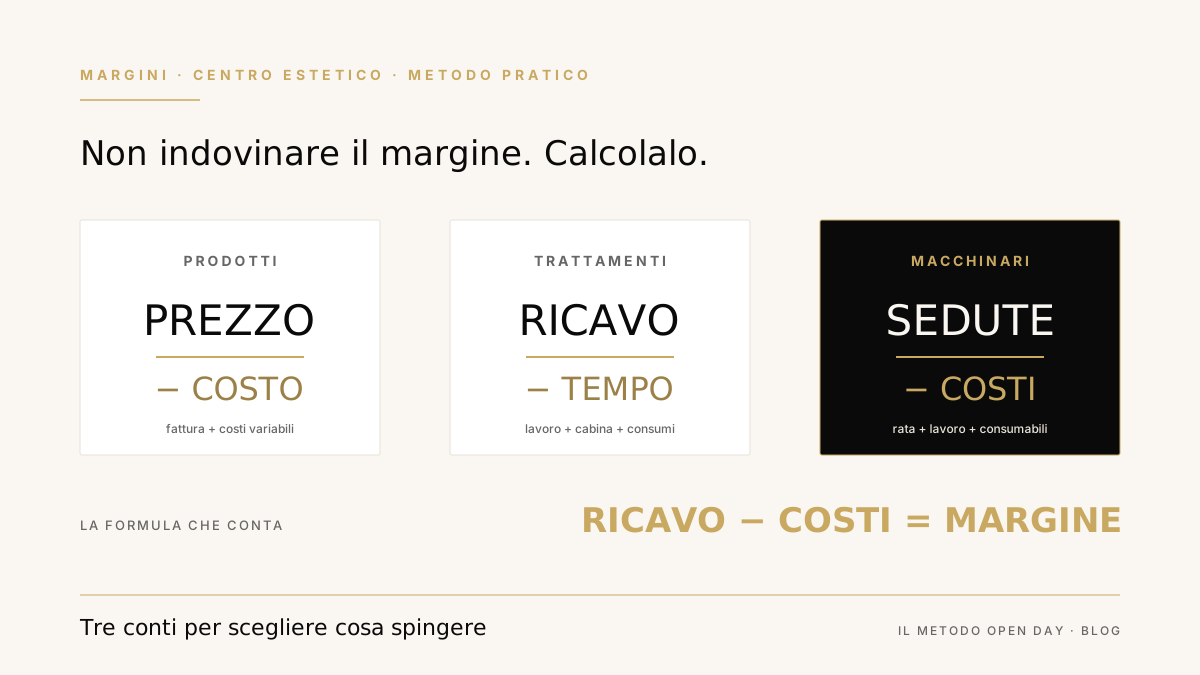
Ricavo della vendita − costi diretti della vendita = margine di contribuzione
Se vuoi trasformarlo in percentuale:
Margine di contribuzione ÷ ricavo × 100
La formula è semplice. La parte difficile è non dimenticare i costi. È qui che molti conti diventano troppo ottimisti: si sottrae il vasetto di crema usato in cabina, ma non il tempo della collaboratrice; si considera il prezzo della seduta del macchinario, ma non la rata o il costo di acquisto ancora da recuperare.
Prima di proseguire, tieni a portata di mano quattro fonti reali:
- le ultime fatture dei fornitori;
- il listino prezzi applicato alle clienti;
- il costo orario completo di chi esegue il servizio;
- le rate, i canoni o il costo storico dei macchinari.
Senza questi dati puoi fare una simulazione. Non puoi chiamarla «margine reale».
Prodotti: il conto parte dalla fattura, non dal prezzo esposto
Per un prodotto home-care il calcolo di base è immediato:
Prezzo di vendita al netto dell’IVA − costo di acquisto al netto dell’IVA − costi variabili = margine
Tra i costi variabili possono rientrare commissioni di pagamento, confezione regalo, spedizione, campioncini o una provvigione riconosciuta sulla vendita. Non inserire costi che non esistono nel tuo centro, ma non ignorare quelli che esistono davvero.
Facciamo un esempio puramente didattico. Immagina un siero acquistato a 22 euro e venduto a 55 euro. Se non ci sono altri costi variabili, la differenza lorda è 33 euro. Questo esempio non è una media di settore: serve solo a mostrarti il calcolo. Il tuo fornitore, il tuo listino e le tue condizioni possono produrre un risultato molto diverso.
Poi aggiungi il dato che cambia la decisione: la velocità di rotazione. Un prodotto con un buon margine teorico ma fermo da mesi non sta contribuendo alla cassa. Ha assorbito denaro e spazio. Per questo conviene affiancare al margine due colonne:
- data di acquisto;
- quantità venduta negli ultimi 30, 60 e 90 giorni.
Quando trovi referenze ferme, non partire automaticamente dallo sconto. Prima chiediti a quali clienti sono davvero utili e in quale momento della visita dovrebbero essere proposte. Nella guida su come vendere i prodotti fermi del centro estetico trovi un processo operativo per lavorare sul magazzino senza trasformarlo in una liquidazione.
Trattamenti: il tempo è un costo, anche quando lavori tu
Il trattamento è la categoria in cui i conti vengono semplificati più spesso. Si guarda il costo dei cosmetici consumati e si considera tutto il resto margine. Ma una cabina occupata per un’ora ha un costo, e il lavoro ha un costo anche quando lo svolge la titolare.
La formula minima è questa:
Prezzo del trattamento − consumabili − costo del lavoro − quota cabina − commissioni = margine
La quota cabina non deve diventare un esercizio contabile infinito. Puoi costruirla in modo pragmatico:
- somma i costi mensili attribuibili agli spazi operativi;
- calcola quante ore di cabina sono realisticamente disponibili nel mese;
- dividi i costi per quelle ore;
- assegna al trattamento la quota corrispondente alla sua durata.
Esempio didattico: un trattamento viene venduto a 60 euro. Per eseguirlo servono 8 euro di prodotto, 18 euro di lavoro e una quota cabina di 12 euro. In questa simulazione il margine di contribuzione è 22 euro. Non significa che ogni trattamento viso abbia quel margine: significa che, con quei costi e quel prezzo, il conto produce quel risultato.
Ora prova la stessa formula con uno sconto. I costi di prodotto, lavoro e cabina non scendono solo perché hai abbassato il prezzo. Lo sconto viene assorbito quasi interamente dal margine. È il motivo per cui una promozione può riempire l’agenda e peggiorare il risultato economico.
Un altro errore è assegnare valore zero al tempo della titolare. Se sei tu a lavorare in cabina, chiediti comunque quale costo orario vuoi riconoscere al tuo lavoro. Altrimenti due ore molto impegnative sembreranno sempre redditizie, anche quando ti impediscono di fare attività più importanti o di seguire una vendita a maggiore valore.
Macchinari: separa il costo della seduta dal recupero dell’investimento
Con i macchinari servono due conti distinti:
- quanto contribuisce ogni seduta dopo i costi variabili;
- quante sedute servono per recuperare acquisto, canone o rate.
Per la singola seduta:
Prezzo della seduta − consumabili − lavoro − quota cabina − manutenzione variabile = contribuzione per seduta
Per il punto di pareggio dell’investimento:
Costo ancora da recuperare ÷ contribuzione per seduta = sedute necessarie
Immagina, solo per capire la formula, un macchinario da 12.000 euro e una contribuzione di 40 euro per seduta. Il punto di pareggio matematico è 300 sedute. Se il tuo costo residuo o la tua contribuzione sono diversi, cambia anche il numero di sedute. Non usare l’esempio come obiettivo: usa le tue fatture e il tuo listino.
Il dato decisivo è poi l’utilizzo. Conta quante ore il macchinario potrebbe lavorare e quante ne lavora davvero. Una macchina con un’economia interessante per seduta può restare un cattivo investimento se l’agenda è vuota. Al contrario, un macchinario già pagato può diventare una leva utile se viene proposto alle clienti adatte attraverso percorsi coerenti, non attraverso sedute casuali.
Se una rata pesa sulla cassa e le prenotazioni non bastano, parti da come far rendere un macchinario estetico che oggi lavora poco. Prima viene il conto del pareggio, poi la proposta commerciale.
Costruisci una tabella che ti faccia decidere
Non serve un gestionale complesso. Per iniziare basta un foglio con una riga per ogni prodotto, trattamento o percorso e queste colonne:
- nome della voce;
- prezzo netto;
- costo prodotto o consumabili;
- costo del lavoro;
- quota cabina;
- quota macchinario o rata da recuperare;
- altri costi variabili;
- margine in euro;
- margine percentuale;
- quantità venduta o sedute erogate nel mese;
- margine totale generato nel mese.
Le ultime due colonne sono fondamentali. Una voce può avere un margine unitario interessante e vendere pochissimo. Un’altra può avere un margine unitario più contenuto ma generare più valore complessivo grazie al volume. Devi vedere entrambe le dimensioni.
Evita anche il confronto sbagliato tra categorie. Un trattamento non serve solo a generare margine nell’ora in cui viene erogato: può creare fiducia, far emergere un bisogno e aprire la strada a un prodotto home-care o a un percorso. Questo non autorizza a nascondere un trattamento in perdita. Significa che devi misurare anche il valore della proposta completa.
Esempio: una cliente entra per un trattamento viso. Durante la consulenza emerge che ha bisogno di continuità a casa e di un percorso periodico. Se le tre proposte sono pertinenti, trasparenti e sostenibili per lei, il valore della visita non è più soltanto la singola seduta. Non stai «spingendo tre cose»: stai costruendo una soluzione coerente. Il margine va letto sul mix, mantenendo visibili i conti di ogni componente.
Quando la cassa cala, quale leva viene prima?
Non esiste una graduatoria valida per tutti. Esiste una sequenza di controllo.
1. Cerca ciò che hai già pagato e non ruota
Parti dal magazzino fermo. Hai già sostenuto il costo di acquisto, quindi devi capire quali referenze possono essere proposte in modo utile alle clienti giuste. Misura valore a costo, valore a listino, anzianità e rotazione. Non usare lo sconto come risposta automatica: prima lavora su consulenza, abbinamenti e momento della proposta.
2. Controlla gli asset che paghi ma usi poco
Per ogni macchinario annota rata o costo residuo, sedute mensili, contribuzione per seduta e ore disponibili. Se il problema è l’utilizzo, costruisci percorsi per clienti realmente compatibili e calcola quante sedute servono. Se il conto non regge, non mascherarlo con un’offerta aggressiva.
3. Verifica i trattamenti che occupano molto e contribuiscono poco
Ordina i trattamenti per margine orario, non solo per numero di prenotazioni. Potresti scoprire che una voce molto popolare assorbe tempo senza sostenere abbastanza la struttura. In quel caso puoi rivedere durata, protocollo, prezzo o abbinamento. La prima risposta non deve essere «lavorare di più».
4. Proteggi il prezzo con una proposta più chiara
Quando una cliente non percepisce la differenza tra una seduta isolata e un percorso ben costruito, confronta soltanto il prezzo. Spiega invece obiettivo, frequenza, cosa include e come verrà verificato il percorso. La chiarezza protegge il valore molto più di una frase promozionale.
Il controllo da fare ogni mese
Dedica mezz’ora a questi cinque punti:
- aggiorna i costi reali dalle fatture;
- ricalcola il costo orario del lavoro e della cabina;
- verifica la rotazione del magazzino;
- aggiorna sedute e costo residuo dei macchinari;
- ordina le voci per margine totale generato, non per preferenza personale.
Se il centro incassa ma la liquidità resta tesa, allarga poi l’analisi a tempi di incasso, rate, scadenze e acquisti. Il margine di contribuzione non sostituisce il conto economico e il confronto con il commercialista. Ti dà però una risposta operativa: quale proposta sostiene davvero la cassa e quale la occupa soltanto.
Nel Metodo Open Day questo controllo viene prima della giornata di vendita. Guardo ciò che il centro possiede già, i prezzi concordati, il magazzino, i macchinari e le clienti a cui ogni proposta può essere utile. Poi lavoro sulla vendita a prezzo pieno. Non c’è anticipo e il compenso è pari al 10% delle vendite effettivamente concluse durante la giornata, secondo le condizioni concordate.
Se vuoi mettere ordine nei tuoi numeri, prenota una call gratuita di 15 minuti. Partiamo dai dati del tuo centro e capiamo quale categoria merita attenzione adesso, senza svendere e senza inseguire valori generici.
Articolo scritto da Rossella Mazzotti, fondatrice del Metodo Open Day. 28 anni di esperienza nel beauty, con attività nei centri estetici di Milano e Monza Brianza. Verifica gratis il potenziale del tuo centro →